تقييم العائد على الاستثمار (ROI) لـ VMC650 قبل توسيع قسم التشغيل الداخلي
قبل توسيع قسم التشغيل الداخلي، يحتاج صناع القرار إلى أكثر من عرض سعر للماكينة. فهم يحتاجون إلى رؤية موثوقة للطاقة الإنتاجية والعمالة ومخاطر الجودة وتكاليف الأجزاء المُسنَّدة إلى جهات خارجية والنقطة التي تبدأ عندها ماكينة VMC650 في تحقيق عائد يغطي تكلفتها. ولا يتمثل السؤال ببساطة في ما إذا كان مركز التشغيل العمودي قادرًا على إنتاج قطعة ما، بل في ما إذا كان نقل هذا العمل إلى الداخل سيؤدي إلى إنشاء نظام إنتاج أكثر قابلية للتحكم وربحية.
بالنسبة إلى العديد من الشركات المصنعة، يعمل التعهيد الخارجي جيدًا خلال مراحل النمو المبكرة. فهو يتجنب الإنفاق الرأسمالي ويتيح الوصول إلى قدرات متخصصة. ويظهر الضغط عادةً لاحقًا: إذ يطيل الموردون مهل التوريد، وتصبح تعديلات التصميم مكلفة، وتستغرق معالجة مشكلات الجودة وقتًا أطول، وتؤدي الطلبات العاجلة إلى إرباك جدول الإنتاج. ويمكن أن تكون VMC650 جسرًا عمليًا بين التشغيل المُسنَّد خارجيًا وخلية تشغيل آلية أكبر، ولكن فقط عندما يتم تقييم عبء عملها وملاءمتها التقنية ونموذج تشغيلها بصدق.
ابدأ مراجعة عائد الاستثمار لـ VMC650 بالأجزاء، وليس بالماكينة
تبدأ أقوى مبررات الاستثمار بمراجعة لمدة 12 شهرًا للأجزاء التي يتم شراؤها حاليًا من ورش التشغيل الخارجية. وقسّمها إلى أجزاء إنتاج متكررة، وأجزاء متكررة منخفضة الكمية، ونماذج أولية، ومكونات إصلاح، وأعمال لمرة واحدة. وتحقق ماكينة VMC650 عمومًا أوضح عائد لها على الأجزاء ذات الطلب المتكرر، والإعدادات القابلة للإدارة، والأبعاد المناسبة لنطاق عملها.
بالنسبة إلى تكوين نموذجي لماكينة VMC650، قد تبلغ حركة المحاور X/Y/Z نحو 600 × 500 × 500 mm، مع طاولة عمل تقارب 800 × 500 mm وسعة تحميل تبلغ 400 kg. وتمثل هذه الأرقام نقاط بداية مفيدة، لكن لا ينبغي اعتبارها معيار القرار النهائي. والسؤال الحقيقي هو ما إذا كانت أكبر قطعة عمل والتجهيزة وبروز أداة القطع ومسار اقتراب الأداة المطلوب يمكن أن تتسع بأمان دون الإخلال بإمكانية الوصول أو الصلابة.
أنشئ قائمة بعائلات الأجزاء وسجّل ما يلي لكل جزء مرشح:
- الكمية السنوية واستقرار التوقعات;
- تكلفة الوحدة الحالية لدى التعهيد الخارجي، والشحن، والفحص، وإعادة التشغيل;
- نوع المادة وشكل المادة الخام ومعدل إزالة المعدن المتوقع;
- عدد الإعدادات، والأدوات المطلوبة، وزمن الدورة التقديري;
- متطلبات التفاوت والتشطيب السطحي والفحص;
- الأثر على الإيرادات أو العمليات عند تأخر الجزء.
غالبًا ما يغير هذا التمرين مسار الحوار. فقد يظل الجزء منخفض التكلفة عند التعهيد الخارجي مرشحًا أوليًا ضعيفًا للتشغيل الداخلي إذا كان يتطلب إعدادات متكررة وكميات محدودة. وعلى العكس، قد يحمل مكوّن متواضع يُستخدم كل أسبوع قيمة خفية لأنه يقلل من أعمال إدارة المشتريات ووقت الانتظار وانقطاعات الإنتاج.
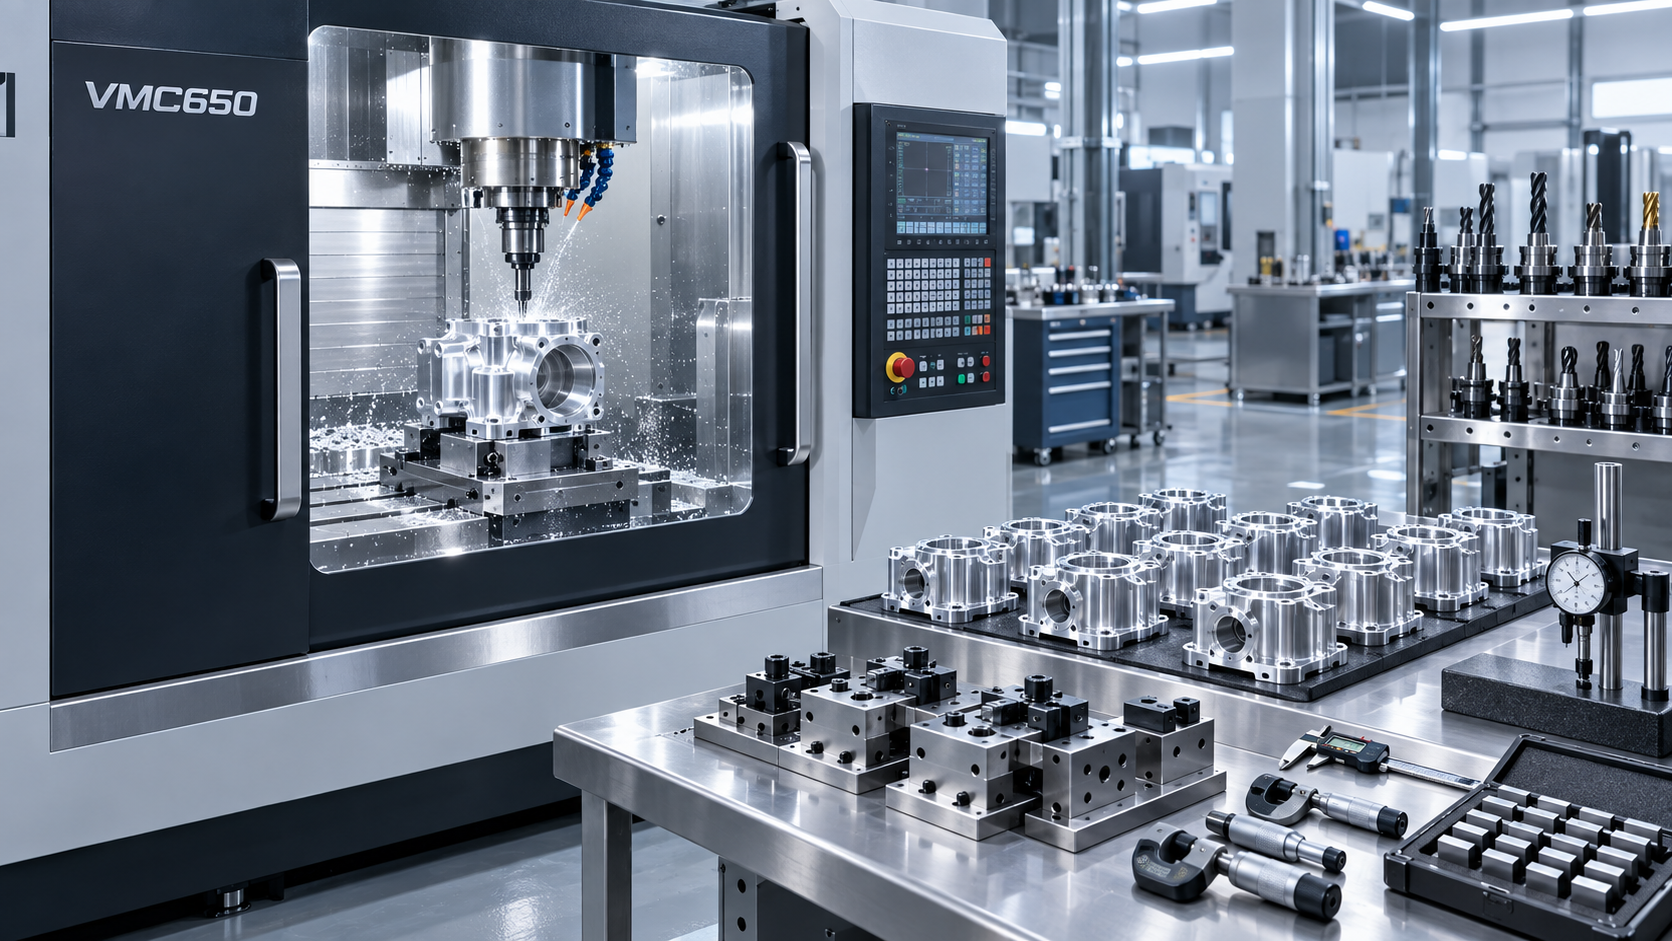
احسب التكلفة الإجمالية الكاملة للتشغيل الداخلي
من الأخطاء الشائعة في حساب عائد الاستثمار مقارنة سعر فاتورة المورد بسعر شراء الماكينة فقط. فالتشغيل الداخلي له قاعدة تكلفة أوسع. وتُعد التكلفة الرأسمالية مهمة، لكنها ليست سوى جزء واحد من الحساب.
ينبغي أن يتضمن تقديرك السنوي للملكية والتشغيل استثمار الماكينة، والشحن والتركيب، وتجهيزات الكهرباء والهواء، والأساسات عند الحاجة، وتجهيزات تثبيت القطع، وأدوات القطع، وبرنامج CAM أو موارد البرمجة، وتدريب المشغلين، والصيانة الوقائية، والمرافق، وقدرة الفحص. وأدرج كذلك التكلفة المتوقعة للتوقف. فالماكينة التي لا يتوفر لها مشغل مدرب أو أدوات مجهزة ليست طاقة إنتاجية.
يمكن التعبير عن حساب عملي كما يلي:
صافي المنفعة السنوية = تكلفة التعهيد الخارجي المتجنبة + الوفورات الناتجة عن تقصير مهل التوريد وانخفاض إعادة التشغيل − تكلفة التشغيل الداخلي السنوية
ثم:
فترة الاسترداد البسيطة = إجمالي الاستثمار الأولي ÷ صافي المنفعة السنوية
استخدم افتراضات متحفظة. فعلى سبيل المثال، لا تفترض أن كل وردية متاحة ستكون وقت تشغيل قابلًا للفوترة. واحسب وقت الإعداد والتحقق الأولي وتغيير الأدوات والفحوصات ومناولة المواد والصيانة الوقائية والفترات التي تنتظر فيها الماكينة البرامج أو المواد. وبالنسبة إلى عمليات التشغيل الداخلي في مراحلها الأولى، غالبًا ما يكون معدل الاستخدام المخطط أكثر واقعية من معدل الاستخدام المتفائل.
ينبغي لصناع القرار أيضًا اختبار ثلاثة سيناريوهات: حالة حذرة ذات طلب أقل وأوقات إعداد أطول، وحالة أساسية تتماشى مع الطلبات الحالية، وحالة نمو تشمل أعمالًا جديدة يتم الفوز بها من خلال الاستجابة الأسرع. وإذا كانت VMC650 منطقية فقط في ظل السيناريو الأكثر اندفاعًا، فقد يحتاج الاستثمار إلى نهج مرحلي بدلًا من الشراء الفوري.
الدقة متغير اقتصادي وليست مجرد مواصفة
تُعد دقة التشغيل مهمة لأن التباين له تكلفة. فقد يؤدي إلى خردة، أو تركيب ثانوي، أو فحص إضافي، أو تجميعات مرفوضة، أو مناقشات صعبة مع العملاء. وبالنسبة إلى الأجزاء التي تحتاج إلى مواقع ثقوب وملامح وجيوب أو أسطح تزاوج متسقة، يمكن أن تكون قابلية التكرار مهمة تجاريًا بقدر أهمية دقة التموضع القصوى.
عند مراجعة ماكينة، افحص الأساس الميكانيكي الذي يقف خلف الأرقام المنشورة: بنية السرير، وتصميم الموجّهات، والبراغي الكروية، ونظام السيرفو، وسلوك المغزل، والاستقرار الحراري في بيئة التشغيل المقصودة. ويمكن لسرير مصبوب من قطعة واحدة، وبراغٍ كروية عالية الدقة، ومحركات سيرفو أن تدعم تشغيلًا مستقرًا للأسطح المنحنية المعقدة والأجزاء رقيقة الجدران، شريطة أن تكون الأدوات والتجهيزات والبرمجة وممارسات المشغل منضبطة بالقدر نفسه.
صُممت منصة VMC من VEDON حول هذه الحاجة الإنتاجية الأوسع. وقد يكون التكوين الذي تبلغ دقة التموضع المعلنة فيه ±0.003 mm وقابلية التكرار ±0.004 mm مناسبًا للمصنعين الذين يسعون إلى تحكم أكثر قابلية للتنبؤ بالأبعاد. ومع ذلك، ينبغي للمشترين التحقق من الدقة في ظروف قطع واقعية وباستخدام أجزائهم التمثيلية الخاصة، بدلًا من الاعتماد على أوراق المواصفات وحدها.
تخطيط الطاقة: تجنب الشراء لمعالجة عنق زجاجة اليوم فقط
ينبغي أن تخفف VMC650 من قيد، لا أن تنشئ قيدًا جديدًا. فإذا كان عنق الزجاجة الحالي هو مهلة التشغيل الخارجي، فإن نقل أجزاء مختارة إلى التشغيل الداخلي قد يحسن الاستجابة فورًا. ولكن إذا كانت البرمجة أو الفحص أو إزالة الزوائد أو تحضير المواد مقيدة بالفعل، فقد تنقل الماكينة ببساطة قائمة الانتظار إلى المرحلة التالية.
ارسم مسار العملية الكامل لجزء نموذجي: استلام المواد، والقطع، والتثبيت، والتشغيل، وإزالة الزوائد، والقياس، والتنظيف، والإفراج للتجميع. ويوضح ذلك ما إذا كان مركز التشغيل المقترح سيعمل كأصل مستقل أو كجزء من عملية داخلية قادرة.
يمكن أن يناسب المغزل ذو الإدارة بالحزام بسرعة 10,000 rpm وأدوات BT40 المرتبطة عادةً بهذه الفئة من الماكينات نطاقًا واسعًا من المكونات الميكانيكية العامة المصنوعة من الفولاذ والألومنيوم والحديد الزهر واللدائن الهندسية. كما قد تقلل خزانة الأدوات ذات 16 أو 24 موضعًا من التدخل اليدوي في الأجزاء التي تتطلب عمليات متعددة. ومع ذلك، فإن المغزل الأسرع أو الحركة السريعة لا يحقق تلقائيًا إنتاجًا أكبر إذا بقيت الإعدادات بطيئة. وبالنسبة إلى الأعمال المختلطة منخفضة الكمية، قد يحقق الاستثمار في التجهيزات المعيارية والبرمجة خارج الماكينة قيمة بقدر ما يحققه تقليل بسيط في زمن الدورة.
متى تكون VMC650 بالحجم المناسب، ومتى لا تكون كذلك
غالبًا ما تكون VMC650 خيارًا منطقيًا للشركات التي تشغّل مكونات متوسطة الحجم وتجهيزات وألواحًا وهياكل وحوامل وأجزاء ميكانيكية متكررة. ويمكنها أن توفر نقطة دخول قابلة للإدارة لقسم CNC داخلي دون تخصيص مساحة أرضية ورأس مال لمنصة أكبر بكثير.
وقد تكون الخيار الخاطئ إذا كانت الشركة تشغّل بانتظام قطع عمل كبيرة الحجم، أو تتطلب عزم قطع للخدمة الشاقة، أو تحتاج إلى وصول خماسي المحاور، أو تتوقع نموًا سريعًا في المكونات الإنشائية الكبيرة. وفي هذه الحالات، قد يمنع تقييم طراز ذي مشوار أكبر في وقت مبكر عملية شراء ثانية مكلفة. فعلى سبيل المثال، يمكن للشركات التي تقارن متطلبات الطاقة المستقبلية مراجعة منصة VMC1580 الأوسع إلى جانب الطرازات الأصغر، لا سيما عندما يصبح مشوار المحور X الأطول أو طاولات العمل الأكبر جزءًا من خارطة طريق المنتج.
ولا يعني ذلك أن «الأكبر» أفضل دائمًا. فقد يؤدي اختيار حجم أكبر من اللازم إلى زيادة التعرض الرأسمالي ومتطلبات المساحة الأرضية والطاقة والطاقة الخاملة. وأفضل ماكينة هي التي تغطي مزيج الأجزاء المربح بهامش كافٍ للتجهيزات ووصول الأدوات والنمو المعقول.
ينبغي أن يتضمن قرار الشراء فحص الجاهزية
قبل إصدار أمر شراء، اسأل ما إذا كانت المؤسسة مستعدة لتشغيل VMC650 كأصل إنتاجي. من سيبرمج الأجزاء الجديدة؟ من المسؤول عن مراقبة عمر الأداة؟ هل توجد عملية فحص معايرة؟ ماذا يحدث عندما تقاطع مهمة عاجلة الجدول المخطط؟ من سيصون الماكينة ويدير المواد الاستهلاكية الاحتياطية؟
اطلب أيضًا مناقشة تقنية هادفة مع المورد. شارك رسومات الأجزاء وفق ضوابط السرية المناسبة، ووضّح درجات المواد والتفاوتات، وأكّد خيارات الماكينة، واسأل عما يشمله التشغيل الأولي ودعم ما بعد البيع. تجمع شركة Shandong VEDON Intelligent Equipment Co., Ltd. بين ماكينات CNC وقدرات التصنيع الذكي وأدوات القطع الدقيقة، وهو ما قد يكون مفيدًا عندما يحتاج المشترون إلى النظر في الماكينة والأدوات ومتطلبات العملية معًا بدلًا من اعتبارها مشتريات منفصلة.
في النهاية، لا يُقاس عائد الاستثمار لـ VMC650 بساعات دوران المغزل الشهرية فقط. بل ينعكس في مهل توريد أقصر وأكثر موثوقية، وحالات تسرب جودة أقل، وتحكم أقوى في التغييرات الهندسية، والقدرة على الاستجابة عندما يحتاج العميل إلى إجابة بسرعة. وعندما تدعم هذه المكاسبَ نموذجُ تكلفة واقعي وخط أنابيب مؤهل للأجزاء، يمكن أن يصبح توسيع التشغيل الداخلي قرارًا تجاريًا منضبطًا بدلًا من شراء رأسمالي قائم على الأمل.

Vedon
يرد عادةً خلال دقائق
هل لديك أي أسئلة متعلقة بالصفحة الرئيسية؟
William / الرئيس التنفيذي / مؤسس العلامة التجارية
Jaye / مدير المبيعات