
العائد على الاستثمار في مركز التشغيل الجسري: تنفيذ عمليات تشغيل القطع الكبيرة داخليًا
يمكن لمركز تشغيل جسري أن يبرر تكلفته الاستثمارية عندما يوفر حجم عمل موثوقًا وفورات كافية لتغطية تكاليف الملكية والتشغيل. لكن ارتفاع فاتورة الاستعانة بمصادر خارجية وحده لا يكفي لإثبات جدوى الاستثمار. يجب أن تكون الأعمال مناسبة للآلة، وأن يكون المصنع مجهزًا لدعمها، وأن يتمكن فريق الإنتاج من تصنيع قطع مطابقة للمواصفات بتكلفة واقعية.
تبدأ أقوى مبررات الاستثمار عادةً بمكونات تُطلب باستمرار، وتكون تكلفة نقلها مرتفعة، أو يصعب جدولة تصنيعها خارجيًا، أو تمثل عنصرًا حاسمًا في التجميع. وتصبح جدوى القرار أقل عندما يكون الطلب متقلبًا، أو تتباين متطلبات التشغيل الآلي على نطاق واسع، أو تفترض التوقعات أن الآلة ستعمل باستمرار منذ تركيبها.
ابدأ بالأعمال التي يمكنك تنفيذها داخليًا فعليًا
راجع الأعمال المسندة إلى جهات خارجية حسب عائلة القطع، وإصدار الرسم، والمادة، والكمية السنوية، وتكلفة التشغيل الآلي، وأداء التسليم. وافصل رسوم التشغيل الآلي عن المواد الخام والمعالجة الحرارية والطلاءات والخدمات الأخرى التي ستظل تُنفذ خارجيًا. ولا تُدرج في حساب الوفورات إلا التكاليف التي ستُلغى بعد نقل العمل إلى الداخل.
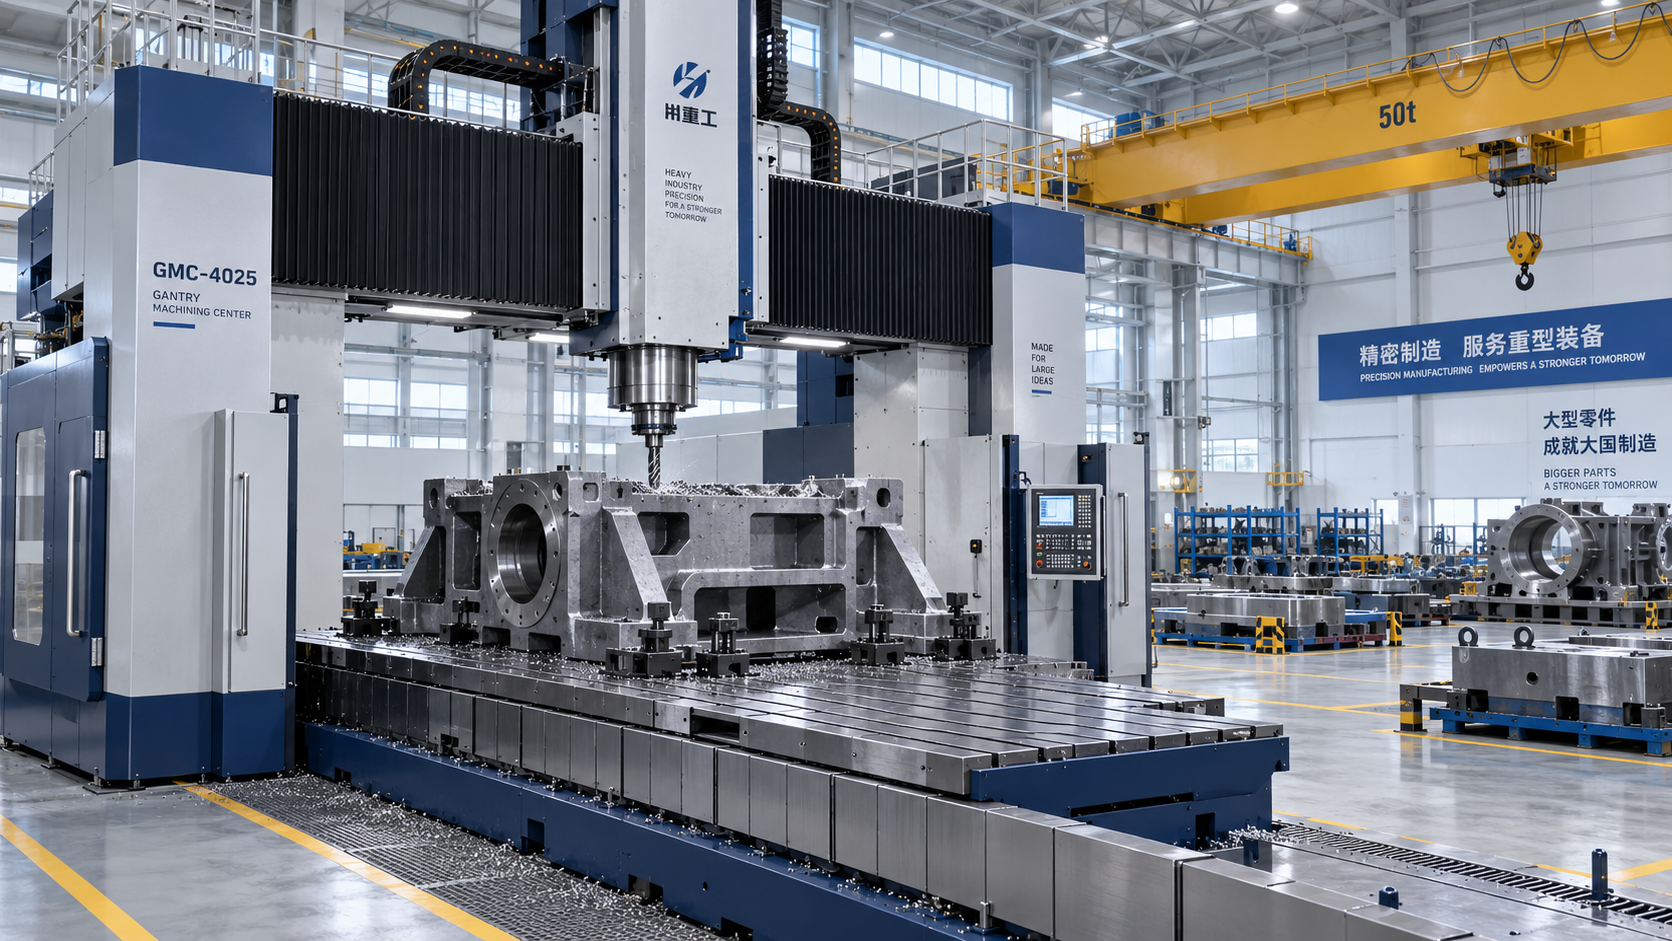
بعد ذلك، حدد العمليات المناسبة لمركز تشغيل جسري. فقد تكون القواعد والألواح والهياكل والأغلفة الكبيرة خيارات مناسبة عندما تتطلب تفريزًا أو ثقبًا أو تجويفًا أو تشغيلًا منسقًا لسمات متباعدة على نطاق واسع. ومع ذلك، لا تمثل الأبعاد الكلية سوى معيار الفحص الأولي.
يجب أن تتسع الآلة للقطعة وتجهيزاتها وأدوات القطع ومسافات التحميل اللازمة. وينبغي أن تستوعب سعة تحميل الطاولة وزن قطعة العمل وتجهيزات تثبيتها، بما في ذلك توزيع الحمل. وقد يتطلب الوصول إلى الأسطح الجانبية أو التجاويف العميقة أو السمات المائلة رؤوسًا إضافية أو عمليات إعداد إضافية، ما يؤثر في سعر الشراء وزمن الدورة معًا.
احتسب أعمال الخراطة بشكل منفصل ضمن تحليل الاستثمار. فعلى سبيل المثال، تُعد TCK700 آلة خراطة CNC بسرير مائل بزاوية 45 درجة وبرج أدوات ذي 12 محطة. وقد تكون مناسبة للمكونات الدوارة ضمن خطة إنتاج أوسع، لكن قدراتها في الخراطة لا تثبت ملاءمتها لتفريز الهياكل الكبيرة. إن إسناد كل عملية إلى الآلة المناسبة يمنع احتساب نفقات الاستعانة بمصادر خارجية غير المرتبطة بتضخيم مبررات الاستثمار في مركز التشغيل الجسري.
تتجاوز التكلفة المركبة عرض السعر
قارن العروض على أساس متطلبات إنتاج موحدة. فقد تفقد الآلة ذات السعر الأقل ميزتها إذا ظهرت لاحقًا نفقات إضافية لمستلزمات الأدوات الأساسية أو أنظمة الفحص بالمجس أو البرامج أو أعمال التركيب أو دعم التطبيقات.
ينبغي إجراء مراجعة مبكرة للموقع للتحقق من مناولة القطع الكبيرة. فقد تتسع أرضية المصنع للآلة، بينما لا يمكن تمرير أطول قطعة عبر مسار التحميل أو تدويرها أسفل الرافعة. احسب المساحة اللازمة للتجهيز المرحلي والفحص والوصول لأغراض الصيانة وإزالة الرايش. ويمكن لهذه المتطلبات أن تؤثر في تصميم المصنع بقدر تأثير مساحة الآلة نفسها.
للدقة أيضًا تكلفة مرتبطة بالبنية التحتية. إذ يمكن أن تؤثر تغيرات درجات الحرارة وسلوك الأساس ودعم قطعة العمل والإجهادات المتبقية في المادة في هندسة القطعة النهائية. ولا يضمن شراء آلة ذات مواصفات تموضع مناسبة، في حد ذاته، بقاء الهيكل المصنّع الكبير مستويًا بعد فك تثبيته.
احسب الوفورات على أساس قطع نهائية متكافئة
المقارنة المفيدة هي تكلفة إنتاج المكوّن نفسه وقبوله وفقًا للمواصفات عبر كل مسار. فمقارنة سعر القطعة النهائية من المورّد بزمن القطع الداخلي تُغفل جانبًا كبيرًا من العمل اللازم لإنتاج قطعة صالحة للاستخدام.
بالنسبة إلى المسار الخارجي، أدرج رسوم التشغيل الآلي القابلة للتجنب، والشحن، والتغليف، والفحص عند الاستلام، وتكاليف التعجيل الموثقة أو إعادة العمل المرتبطة بالمورّد. أما المسار الداخلي، فأدرج أجور العمالة اللازمة للإعداد والتشغيل، والبرمجة، والأدوات، والطاقة، وسائل التبريد، والفحص، والصيانة، والخردة أو إعادة العمل المتوقعة.
حافظ على اتساق معالجة التكاليف المشتركة. فإذا استخدم كلا المسارين المسبوكة المشتراة نفسها، فإن تكلفتها تُستبعد عادةً من المقارنة لأنها تتعادل. لكن ارتفاع معدل الخردة الداخلي سيزيد استهلاك المواد، ويجب احتسابه.
صافي المنفعة النقدية التشغيلية السنوية = التكاليف الخارجية القابلة للتجنب − التكاليف النقدية التشغيلية الداخلية الإضافية.
فترة الاسترداد البسيطة = إجمالي الاستثمار النقدي الأولي ÷ صافي المنفعة النقدية التشغيلية السنوية.
تُستخدم فترة الاسترداد البسيطة مقياسًا أوليًا. وتكون أنسب عندما تكون المنافع السنوية مستقرة إلى حد معقول. وعندما يتدرج الإنتاج في الارتفاع، احسب التدفق النقدي التراكمي سنةً بعد أخرى لتحديد موعد استرداد الاستثمار.
لإجراء تقييم أشمل للعائد على الاستثمار، قيّم التدفقات النقدية خلال فترة الملكية المخططة، بما يشمل الصيانة الرئيسية واسترداد رأس المال العامل والقيمة المتبقية المعقولة. ويساعد تحليل التدفقات النقدية المخصومة على مراعاة أن الوفورات المحققة لاحقًا تقل قيمتها اليوم. وحافظ على اتساق معالجة التمويل لتجنب احتساب الفوائد وتكلفة رأس المال مرتين.
استخدم التكاليف النقدية لحساب فترة الاسترداد. فالإهلاك مهم للتحليل المحاسبي والضريبي، لكنه ليس دفعة نقدية تشغيلية إضافية. وبالمثل، قد يفيد تحميل التكاليف العامة الداخلية في احتساب تكلفة المنتج، لكنه لا يمثل بالضرورة تدفقًا نقديًا يتغير نتيجة الشراء.
يكون معدل الاستفادة من الآلة عادةً موضع إخفاق التوقعات المتفائلة
لا تعادل ساعات الورديات المتاحة القدرة الإنتاجية. فالتحميل والمحاذاة وتغيير التجهيزات وضبط الأدوات والفحص والصيانة وانتظار الرسومات أو المواد، كلها تستهلك الوقت. وحتى دورات القطع الطويلة قد تتطلب تحضيرًا كبيرًا واهتمامًا من المشغّل.
احسب القدرة الإنتاجية بناءً على مزيج الأعمال الفعلي. وقدّر مدة إشغال الآلة بالكامل لكل عائلة من القطع، بما في ذلك الإعداد وأي فحص يستلزم بقاء القطعة على الآلة. ثم طبّق كميات الطلب المتوقعة، وتحقق من أن الساعات المطلوبة تناسب جدول العمل مع وجود هامش لمواجهة التعطيلات.
لا تتعامل مع ساعات دوران المغزل وساعات إشغال الآلة على أنها متطابقة. فإذا حُسبت الوفورات لكل ساعة قطع، بينما قيسَت القدرة الإنتاجية بإجمالي مدة الإشغال، فقد تبالغ الدراسة في تقدير حجم العمل الذي يمكن للآلة استيعابه.
ومن الحسابات المفيدة لتحديد نقطة التعادل:
ساعات الإنتاج السنوية المطلوبة = تكاليف الملكية النقدية الثابتة السنوية ÷ صافي الوفورات لكل ساعة إنتاجية قبل احتساب تلك التكاليف الثابتة.
لا تكون هذه العلاقة مفيدة إلا عندما تعكس الوفورات بالساعة مزيج الأعمال المتوقع. فالتخشين الثقيل والتشطيب الدقيق والدفعات القصيرة المتكررة تتطلب مستويات مختلفة من الأدوات والعمالة والإعداد. وقد يخفي الاعتماد على معدل متوسط واحد أعمالًا غير مربحة.
أعد سيناريو أساسيًا وآخر متحفظًا. وخفّض حجم الأعمال القابلة للنقل، وزد أوقات الإعداد، وافترض انطلاقة أبطأ. وإذا كان الاستثمار يعتمد على طلبات غير مؤكدة أو على تشغيل وردية ثانية فورًا، فينبغي توضيح هذه الافتراضات عند اتخاذ قرار الموافقة.
تتحقق قيمة التحكم في التسليم عندما يؤدي إلى نتيجة ملموسة
قد يؤدي تنفيذ التشغيل الآلي داخليًا إلى تقصير مسارات النقل وتسهيل الاستجابة العاجلة لتغييرات الجدول. وتعتمد القيمة المالية على ما يحققه هذا التحكم: خفض نفقات الشحن العاجل، أو تقليل مخزون الأمان، أو تجنب توقف التجميع، أو تلبية طلبات إضافية.
افصل هذه المنافع عن الوفورات المباشرة في التشغيل الآلي. فعادةً ما يمثل خفض المخزون تحريرًا لرأس المال العامل، ولا ينبغي احتسابه مرارًا كوفورات سنوية. أما المبيعات الإضافية، فتُحتسب بهامشها الإضافي بعد التكاليف المرتبطة بها، لا بإجمالي إيراداتها.
كما أن الإنتاج الداخلي يركز المخاطر. فإذا أصبحت آلة جسرية واحدة المسار الوحيد لإنتاج مكوّن حاسم، فقد يؤدي تعطلها إلى إيقاف عدة عمليات لاحقة. وتؤثر سرعة الاستجابة للخدمة وتوافر قطع الغيار والقدرة على الصيانة ووجود بديل مؤهل من جهة خارجية في القيمة العملية لامتلاك الآلة.
اجعل الشراء مشروطًا بعرض عملي للإنتاج
قبل اختيار الآلة، زوّد الموردين برسومات تمثيلية وبيانات المواد والتفاوتات وأحجام الدفعات ومتطلبات الفحص. واطلب منهم تقديم مقترح للعملية يوضح أسلوب التثبيت وتسلسل التشغيل وإمكانية وصول الأدوات ومدة الإشغال المقدرة وافتراضات عدد العاملين.
ينبغي أن تشمل معايير القبول نتائج القطعة النهائية والظروف المستخدمة لتحقيقها. ويكون العرض العملي أكثر فائدة عندما يمكن تكرار الأدوات وطريقة الإعداد وأسلوب الفحص المستخدم فيه داخل مصنعك. وأدرج التدريب ومسؤوليات الخدمة وإجراءات التسليم ضمن الاتفاق التجاري.
غالبًا ما يوفر النقل المرحلي نقطة بداية أقوى: انقل عائلة قطع مستقرة إلى الإنتاج الداخلي، وقِس التكلفة والإنتاج الفعليين، واحتفظ بطاقة إنتاج خارجية لتغطية فترات الذروة والعمليات المتخصصة. وافق على الاستثمار عندما يظل السيناريو المتحفظ مقبولًا من الناحية المالية، وتوضح خطة الإنتاج من سينفذ العمل ويفحصه ويصون المعدات منذ الوردية الأولى.

Vedon
عادةً ما يتم الرد خلال دقائق
هل لديك أي أسئلة حول الصفحة الرئيسية؟
Elaine / مدير المبيعات
Jaye / مدير المبيعات
Jessica / مدير المبيعات